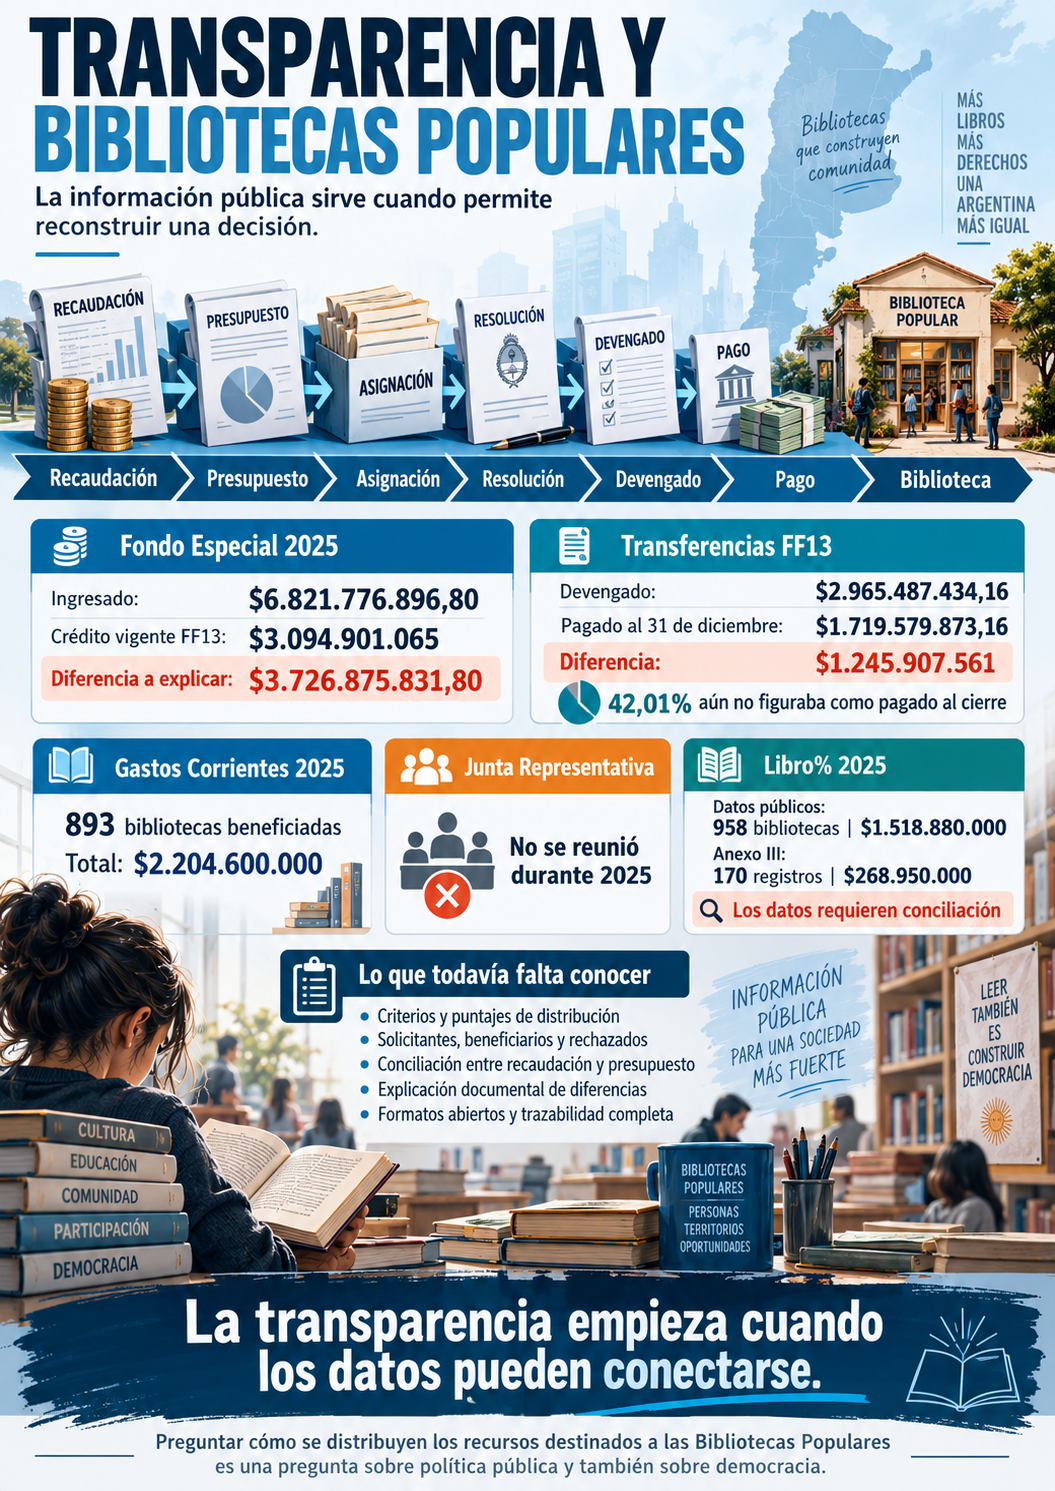
La información pública sirve cuando permite reconstruir una decisión.
No alcanza con conocer una cifra aislada. Para controlar una política pública es necesario poder seguir el recorrido completo del dinero: cuánto se recauda, cuánto ingresa al presupuesto, cuánto se asigna, quién resulta beneficiado, qué criterios se utilizan y cuándo finalmente se realiza el pago.
Ese fue el objetivo del análisis realizado sobre la respuesta de la Comisión Nacional Protectora de Bibliotecas Populares —CONABIP— correspondiente al ejercicio 2025.
El informe técnico examinó la respuesta oficial a una solicitud de acceso a la información pública y cruzó los datos contenidos en tres anexos: ejecución presupuestaria, ingresos del Fondo Especial y transferencias o subsidios. También contrastó esa información con el padrón de bibliotecas, el Informe de Gestión 2025 y publicaciones oficiales del organismo.
Un dato central: $6.821 millones ingresaron al Fondo Especial
La documentación entregada por CONABIP informa que durante 2025 el Fondo Especial para Bibliotecas Populares percibió $6.821.776.896,80.
El análisis de las tres solapas del Anexo II permitió comprobar que los registros entregados suman exactamente esa cifra.
Hasta allí existe consistencia interna.
El problema aparece cuando se compara esa recaudación con el crédito presupuestario disponible de la Fuente de Financiamiento 13, correspondiente al Fondo Especial.
El crédito vigente informado para FF13 fue de $3.094.901.065.
La diferencia entre lo recaudado y el crédito presupuestario asciende entonces a $3.726.875.831,80.
Es importante hacer una precisión.
Esa diferencia no puede definirse automáticamente como dinero faltante, desviado o desaparecido.
Recaudación y crédito presupuestario son categorías diferentes.
Lo que el informe señala es otra cosa: con la documentación suministrada no puede reconstruirse qué tratamiento presupuestario y financiero recibió la totalidad de esa diferencia.
¿Quedó como saldo financiero?
¿Fue incorporada posteriormente?
¿Existieron recursos no incorporados al presupuesto?
¿Hubo arrastre entre ejercicios?
La documentación analizada no permite responderlo.
Ese es precisamente el sentido de un pedido de información pública: transformar una diferencia contable en una explicación verificable.
Devengado no significa pagado
Otro de los hallazgos importantes surge al analizar las transferencias financiadas con el Fondo Especial.
Para el Inciso 5 de FF13, destinado a transferencias, la documentación registra:
Crédito vigente: $2.982.010.000
Devengado: $2.965.487.434,16
Pagado al 31 de diciembre: $1.719.579.873,16
La diferencia entre lo devengado y lo efectivamente pagado al cierre del ejercicio fue de:
$1.245.907.561
Esto representa el 42,01% de las transferencias devengadas.
Este punto resulta particularmente relevante porque la respuesta oficial sostuvo que no se registraban saldos pendientes de transferencia al cierre del ejercicio.
El informe considera que esa afirmación necesita una aclaración conceptual.
Puede ocurrir que CONABIP esté utilizando la expresión “sin saldos pendientes” para referirse a otra instancia del circuito administrativo. Pero, al mismo tiempo, los registros muestran más de $1.245 millones devengados que todavía no figuraban como pagados al 31 de diciembre.
Ambos datos necesitan ser conciliados.
Una columna llamada “Importe_Pagado” que no representa lo pagado al cierre
El Anexo III contiene 1.902 operaciones que suman aproximadamente $2.965 millones.
Ese total prácticamente coincide con el monto devengado de transferencias registrado en el Anexo I.
Por eso el análisis concluye que la columna denominada “Importe_Pagado” no representa estrictamente el dinero efectivamente pagado al 31 de diciembre de 2025, sino un universo que coincide con lo devengado.
Además, dentro de la planilla aparecen 739 operaciones fechadas en 2026 por $1.241.017.683, junto con tres registros cuya fecha de pago figura anterior a la resolución que habría otorgado el subsidio.
Esto no permite afirmar por sí mismo la existencia de una irregularidad en las transferencias.
Sí permite afirmar que existe un problema de calidad y definición de los datos.
Si una columna se denomina “Importe_Pagado”, el usuario debería poder identificar con claridad si se refiere a un pago efectivamente realizado, a una obligación devengada o a otra instancia administrativa.
En materia de transparencia, el nombre de una columna también importa.
Gastos Corrientes: 893 bibliotecas durante 2025
El análisis también permitió precisar uno de los datos que había generado interrogantes durante el año: cuántas Bibliotecas Populares habían recibido el subsidio de Gastos Corrientes.
El Anexo III identifica 893 bibliotecas únicas beneficiadas durante 2025 por un total de $2.204.600.000.
La distribución reconstruida fue:
194 bibliotecas recibieron $2.800.000; 412 recibieron $2.500.000; y 287 recibieron $2.200.000.
El informe también permite explicar por qué en una comunicación oficial de enero de 2026 había aparecido la cifra de 638 bibliotecas.
Las últimas tres resoluciones de 2025 comprendieron exactamente 371, 171 y 96 bibliotecas.
La suma da 638.
Por lo tanto, esas 638 bibliotecas correspondían a una etapa determinada del proceso, y no al universo completo de beneficiarias del ejercicio 2025.
Esta aclaración resulta importante porque muestra por qué una cifra pública puede ser verdadera y, al mismo tiempo, resultar confusa cuando no se explica correctamente cuál es el universo que representa.
¿Cómo se decidió quién recibía los recursos?
Aquí aparece una de las principales áreas todavía sin respuesta suficiente.
La Ley 23.351 establece criterios que deben considerarse para determinados beneficios: categorización de la biblioteca, necesidad social de su zona de influencia, situación de las bibliotecas más carenciadas y esfuerzo acreditado en la prestación de servicios.
Según el informe, CONABIP indicó que los criterios se encuentran establecidos en cada convocatoria.
Pero la documentación entregada no incorpora una matriz de evaluación, puntajes, ponderaciones, órdenes de mérito ni un universo completo de solicitantes y rechazados que permita verificar cómo fueron aplicados esos criterios.
El problema no es que dos bibliotecas reciban montos diferentes.
Una política pública puede —y en determinadas circunstancias debe— distribuir de manera diferenciada.
El problema es otro: poder reconstruir por qué se tomó cada decisión.
El informe propone por eso solicitar la cantidad de bibliotecas registradas, regulares, elegibles, solicitantes, beneficiadas y no beneficiadas por provincia y por cada línea de financiamiento, junto con los criterios utilizados para definir prioridades.
La Junta Representativa no se reunió durante 2025
La respuesta de CONABIP reconoce también que durante 2025 no se realizó la reunión de la Junta Representativa.
El informe señala que el artículo 13 de la Ley 23.351 establece al menos una reunión anual y considera la ausencia de esa instancia un fuerte indicio de incumplimiento normativo al cierre del ejercicio.
La cuestión excede una formalidad administrativa.
La Junta constituye uno de los mecanismos previstos para incorporar representación federal al funcionamiento del sistema de Bibliotecas Populares.
Por eso el pedido de ampliación propone conocer no solamente por qué no fue convocada, sino también de qué manera fueron relevadas y ponderadas durante 2025 las necesidades provinciales y locales ante la ausencia de esa instancia de participación.
Libro%: dos fotografías que todavía no coinciden
El cruce entre las planillas y las comunicaciones públicas también encontró diferencias que requieren explicación.
La más significativa corresponde al programa Libro% 2025.
Según el Informe de Gestión citado en el estudio, la información pública comunicó 958 bibliotecas beneficiadas y una inversión de $1.518.880.000.
Sin embargo, el Anexo III entregado contiene 170 registros identificados como Libro% 2025 por $268.950.000.
La documentación disponible no permite explicar todavía por qué ambos universos y ambos montos son diferentes.
Una situación similar, aunque de menor magnitud, aparece en la línea Información Ciudadana.
Por el contrario, otras líneas como Conectividad coinciden entre los datos públicos y las planillas.
Este punto es importante porque las diferencias encontradas no prueban por sí mismas una irregularidad.
Pueden existir explicaciones presupuestarias, temporales, metodológicas o distintas fuentes de financiamiento.
Pero esas explicaciones todavía deben ser aportadas.
Dos transferencias a federaciones que requieren explicación documental
El Anexo III contiene además dos transferencias de $3 millones cada una a federaciones de Bibliotecas Populares bajo el concepto “Nodo DIGIBEPE”.
El propio informe aclara que la existencia de esas operaciones no constituye por sí misma una irregularidad.
Lo que propone es solicitar los actos administrativos y el fundamento normativo que expliquen su imputación al Fondo Especial, precisamente para poder reconstruir el encuadre de esas transferencias.
También hubo hipótesis que los datos no confirmaron
Una investigación rigurosa no debería limitarse a buscar aquello que confirme una sospecha inicial.
También debe registrar aquello que la evidencia no sostiene.
En este caso, el análisis señala expresamente que los anexos no muestran un uso masivo del Fondo Especial para gastos de personal, ni permiten sostener que se haya superado el límite reglamentario analizado para gastos de apoyo y asistencia técnica.
Es un dato relevante.
El control de una política pública no consiste en partir de una acusación y buscar cómo demostrarla.
Consiste en seguir la evidencia hasta donde permita llegar.
Lo que falta conocer
El informe propone una ampliación del pedido de información con una serie de documentos que permitirían cerrar la trazabilidad.
Entre ellos aparecen las liquidaciones y datos provenientes de ARCA que permitan verificar cómo se calculó la integración del Fondo Especial; la conciliación entre los $6.821 millones percibidos y los $3.094 millones de crédito vigente FF13; el detalle de solicitantes, beneficiarios y rechazados; los criterios y puntajes utilizados para distribuir subsidios; la información provincial; las razones de la falta de reunión de la Junta Representativa; la conciliación del programa Libro%; y una copia completa del Informe de Auditoría Interna N.º 49/2025.
También se solicita que las bases sean entregadas en formatos abiertos como CSV o XLSX, con identificadores estables y un diccionario de campos que permita reproducir el recorrido completo desde la recaudación hasta la biblioteca beneficiaria.
La transparencia empieza cuando los datos pueden conectarse
Tal vez el principal resultado de este trabajo no sea una cifra.
Es una cadena.
Recaudación → presupuesto → asignación → resolución → devengado → pago → biblioteca.
Cuando esa cadena puede reconstruirse, la ciudadanía puede controlar una política pública.
Cuando alguno de sus eslabones queda oculto, ambiguo o expresado mediante categorías que no pueden relacionarse entre sí, el acceso a la información pierde buena parte de su capacidad democrática.
Por eso este análisis no busca convertir diferencias contables en acusaciones ni anticipar responsabilidades.
El propio informe técnico establece expresamente que su objetivo es obtener la documentación necesaria para que puedan controlarse los recursos destinados a una red federal de instituciones comunitarias.
Las Bibliotecas Populares administran cultura, lectura, información, memoria y comunidad en cientos de localidades del país.
Preguntar cómo se distribuyen los recursos destinados a sostenerlas no es una discusión exclusivamente contable.
Es una pregunta sobre política pública.
Y también sobre democracia.
Porque el derecho de acceso a la información no termina cuando el Estado entrega una planilla.
Empieza cuando esa información permite comprender qué ocurrió.